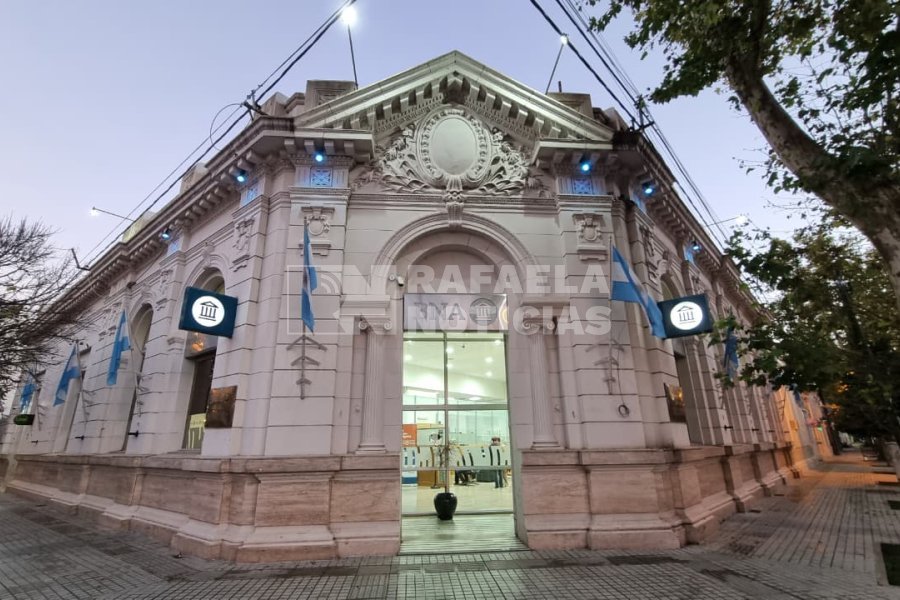
En lo que representa un movimiento destinado a poner fin al cuestionamiento que el Banco Nación efectuó al municipio por el cobro del Derecho de Registro e Inspección (DREI), el Departamento Ejecutivo Municipal remitió al Concejo Municipal un proyecto de ordenanza que le pone cifras al piso a cobrarle a los bancos de propiedad del Estado, como es el caso justamente del Banco de la Nación.
La iniciativa, que ya tomó estado parlamentario apunta directamente al corazón del conflicto: la definición y el alcance de la base imponible que se aplica a las entidades financieras para el cobro del Derecho de Registro e Inspección (DREI). Ahora, el Ejecutivo cede en un punto importante, pero le pone un piso al DREI de los bancos públicos: 825 mil UCM, que al estar hoy fijadas en 72,71 pesos, equivale a casi 60 millones de pesos.
Este proyecto surge como respuesta política y técnica a la medida cautelar que el Banco Nación obtuvo en 2024, cuando logró frenar el cobro del tributo al considerar que la base sobre la cual el municipio pretendía liquidar el impuesto resultaba desproporcionada. Ese monto en algunos meses superaba los 100 millones de pesos, según expuso el Banco en su presentación judicial. La pregunta es si las nuevas reglas de juego propuestas ahora ya fueron acordadas con el Banco Nación -con cuyas autoridades superiores hubo gestiones encabezadas por el intendente y distintos funcionarios, entre ellos Silvina Bravino y el fiscal Matías Gentinetta- y si en definitiva será aceptada por la entidad.
La reforma propuesta ahora no es un simple ajuste de alícuotas. Se trata de una reconfiguración sustancial de lo que el municipio considera "ingreso gravable" para los bancos de capital estatal, buscando armonizar la recaudación local con las políticas financieras nacionales.
La redefinición de la Base Imponible, la clave de la propuesta
El punto de inflexión del proyecto se encuentra en la modificación del Artículo 88° de la Ordenanza Tributaria 2026. Hasta ahora, la base imponible para el sector financiero ha sido un terreno de disputas técnicas. El texto propuesto ratifica que, de manera general, para las entidades comprendidas en la Ley N.º 21.526, de entidades financieras, "la base imponible estará constituida por la diferencia que resulte el total de la suma del haber de las cuentas de resultados, y los intereses y actualizaciones pasivas".
Sin embargo, para destrabar el conflicto con entidades como el Banco Nación, el municipio introduce una excepción "quirúrgica" en la composición de esa base. El proyecto establece explícitamente que "Las entidades cuyo capital accionario sea en su totalidad de propiedad estatal, no incluirán en su base imponible la tenencia y los resultados devengados por la comercialización de títulos, letras, bonos, obligaciones y demás títulos emitidos por los Estados Nacional, Provincial y/o Municipal".
Esta exclusión técnica es el dato central de la reforma. Al retirar los instrumentos de deuda pública del cálculo del DREI, el municipio reconoce que gravar los resultados de los títulos soberanos encarece el crédito público, un argumento que fue central en la defensa judicial de la banca estatal para tachar de "exagerada" la base imponible anterior. Con este cambio, el Ejecutivo municipal busca restar argumentos a futuras impugnaciones judiciales, ajustando su pretensión fiscal a un marco que respeta la naturaleza de los activos que manejan las instituciones del Estado.
El "Principio de No Interferencia": la doctrina detrás de la quita técnica
El fundamento de este cambio en la base imponible no es meramente recaudatorio, sino doctrinario. En los considerandos de la norma, el Ejecutivo municipal sostiene que la finalidad de la tasa no debe ser interferir con los objetivos superiores del Estado. El proyecto es claro al señalar que "cuando es el Estado el que gestiona dichas herramientas de crédito mediante su propias estructuras financieras, las mismas, por lógica consecuencia, deben gozar de igual inmunidad, a los fines de no comprometer el acto de gestión del crédito público y no afectar la capacidad de financiamiento del Estado".
Esta adopción del "principio de no interferencia" es la llave maestra para intentar cerrar el conflicto. Al permitir que la banca pública deduzca de su base gravable los resultados de la colocación de títulos estatales, la Municipalidad de Rafaela se alinea con una visión donde el poder impositivo local no debe transformarse en una barrera para las políticas económicas nacionales o provinciales.
La apuesta es que, al reducir la base imponible eliminando los componentes más polémicos (los títulos públicos), la determinación del tributo se vuelva técnicamente inatacable para la justicia. No obstante, esta concesión en la definición de la base imponible no implica, de ninguna manera, que el municipio esté dispuesto a renunciar a los ingresos que estos gigantes financieros representan para la ciudad.
El "piso" de 825.000 UCM: la compensación por la reducción de la base gravable
Para equilibrar la balanza fiscal, el proyecto introduce un contrapeso económico contundente en el Artículo 93° de la Ordenanza Tributaria. Si por un lado se "achica" la base imponible al excluir los títulos públicos, por el otro se establece un importe mínimo de pago diferencial que garantiza que el aporte de los bancos estatales siga siendo significativo para las arcas rafaelinas.
Mientras que para los bancos privados el mínimo se mantiene en 55.000 UCM, 4 millones de pesos, al valor actual de la UCM, para las entidades financieras de propiedad estatal total se propone un salto exponencial. El nuevo texto del apartado 6° del inciso b) establece que, para estos sujetos, "el mismo no podrá ser inferior a 825.000 UCM", es decir, unos 60 millones de pesos.
Esta diferenciación es justificada por el Ejecutivo al observar que estas entidades "suelen concentrar un nivel de actividad gravada que se apoya mayoritariamente en la instrumentalidad y garantía que le otorgan los resortes públicos". En términos llanos, el municipio argumenta que, aunque se les permita una base imponible más reducida por razones de inmunidad estatal, su "capacidad contributiva" y el uso que hacen de la infraestructura y los servicios municipales justifican un piso de pago mucho más elevado.
El objetivo es afianzar la estructura de costos de los servicios municipales sin depender de una base imponible volátil y judicializada. De aprobarse, esta reforma entraría en vigencia con carácter retroactivo al periodo fiscal de mayo de 2026. Con esta jugada, el equipo económico de Viotti intenta transformar una derrota judicial en una oportunidad de "blindaje fiscal", donde la claridad sobre qué se grava y qué no, sumada a un mínimo robusto, devuelva la previsibilidad al presupuesto local en un contexto de alta incertidumbre económica. El debate ahora pasa al recinto del Concejo, donde la oposición y el oficialismo deberán analizar si esta nueva arquitectura de la base imponible es el camino definitivo para terminar con la rebeldía fiscal de la banca pública.