La Confederación Argentina de la Mediana Empresa (CAME) manifestó su rotundo rechazo a las recomendaciones de reforma tributaria emitidas por el Fondo Monetario Internacional (FMI), advirtiendo que las medidas sugeridas afectarán la actividad económica interna.
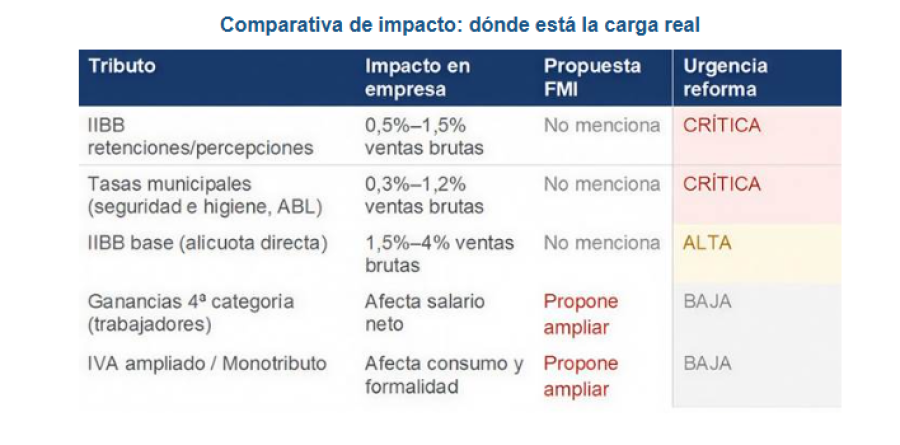
El organismo internacional presentó un plan donde "proponen ampliar la base del Impuesto a las Ganancias de la cuarta categoría —reduciendo el piso a partir del cual los trabajadores tributan—, extender la base imponible del IVA a bienes y servicios actualmente exentos, y reformar el régimen del Monotributo para elevar sus categorías."
Según la entidad empresaria pyme, se trata de una hoja de ruta distorsionada. Desde la conducción afirmaron que "son reformas regresivas que reducen el poder adquisitivo de los trabajadores y encarecen la formalidad para los sectores de menores ingresos, sin tocar ninguno de los impuestos distorsivos estructurales".
El verdadero nudo fiscal: impuestos provinciales y municipales
Para CAME, el foco real de conflicto radica en el sistema tributario subnacional. El Impuesto sobre los Ingresos Brutos (IIBB) y las tasas municipales representan en conjunto entre el 2% y el 6% de las ventas brutas de una empresa, independientemente de su rentabilidad real.
La entidad criticó el impacto de este gravamen provincial al detallar que "el IIBB es un impuesto en cascada que se aplica en cada etapa de la cadena productiva, acumulando su efecto distorsivo a lo largo de todo el proceso de producción y comercialización."
A esta carga se suma el impacto de las tasas de servicios municipales, exigidas por más de 2.300 municipios con criterios heterogéneos, equivalentes a una alícuota adicional de entre el 0,3% y el 1,2% sobre las ventas brutas, sin correlato verificable en servicios prestados.
El perjuicio de los saldos a favor por retenciones
El informe técnico alerta sobre los regímenes de retención y percepción provinciales que generan saldos a favor acumulados. Los expedientes para la devolución de estos fondos demoran entre 12 y 36 meses en la mayoría de las provincias argentinas.
En contextos de alta inflación, CAME denunció que "este mecanismo opera como un préstamo forzoso sin remuneración al fisco provincial: el Estado captura un beneficio financiero real a costa del capital de trabajo de las empresas, sin que ello figure en ningún indicador de presión tributaria oficial."
Frente a este diagnóstico, la entidad propone avanzar de manera urgente en un Nuevo Consenso Fiscal estructurado sobre seis bases operativas para armonizar los padrones de agentes, limitar alícuotas de retención, unificar criterios formales y reducir la presión tributaria en todo el país.